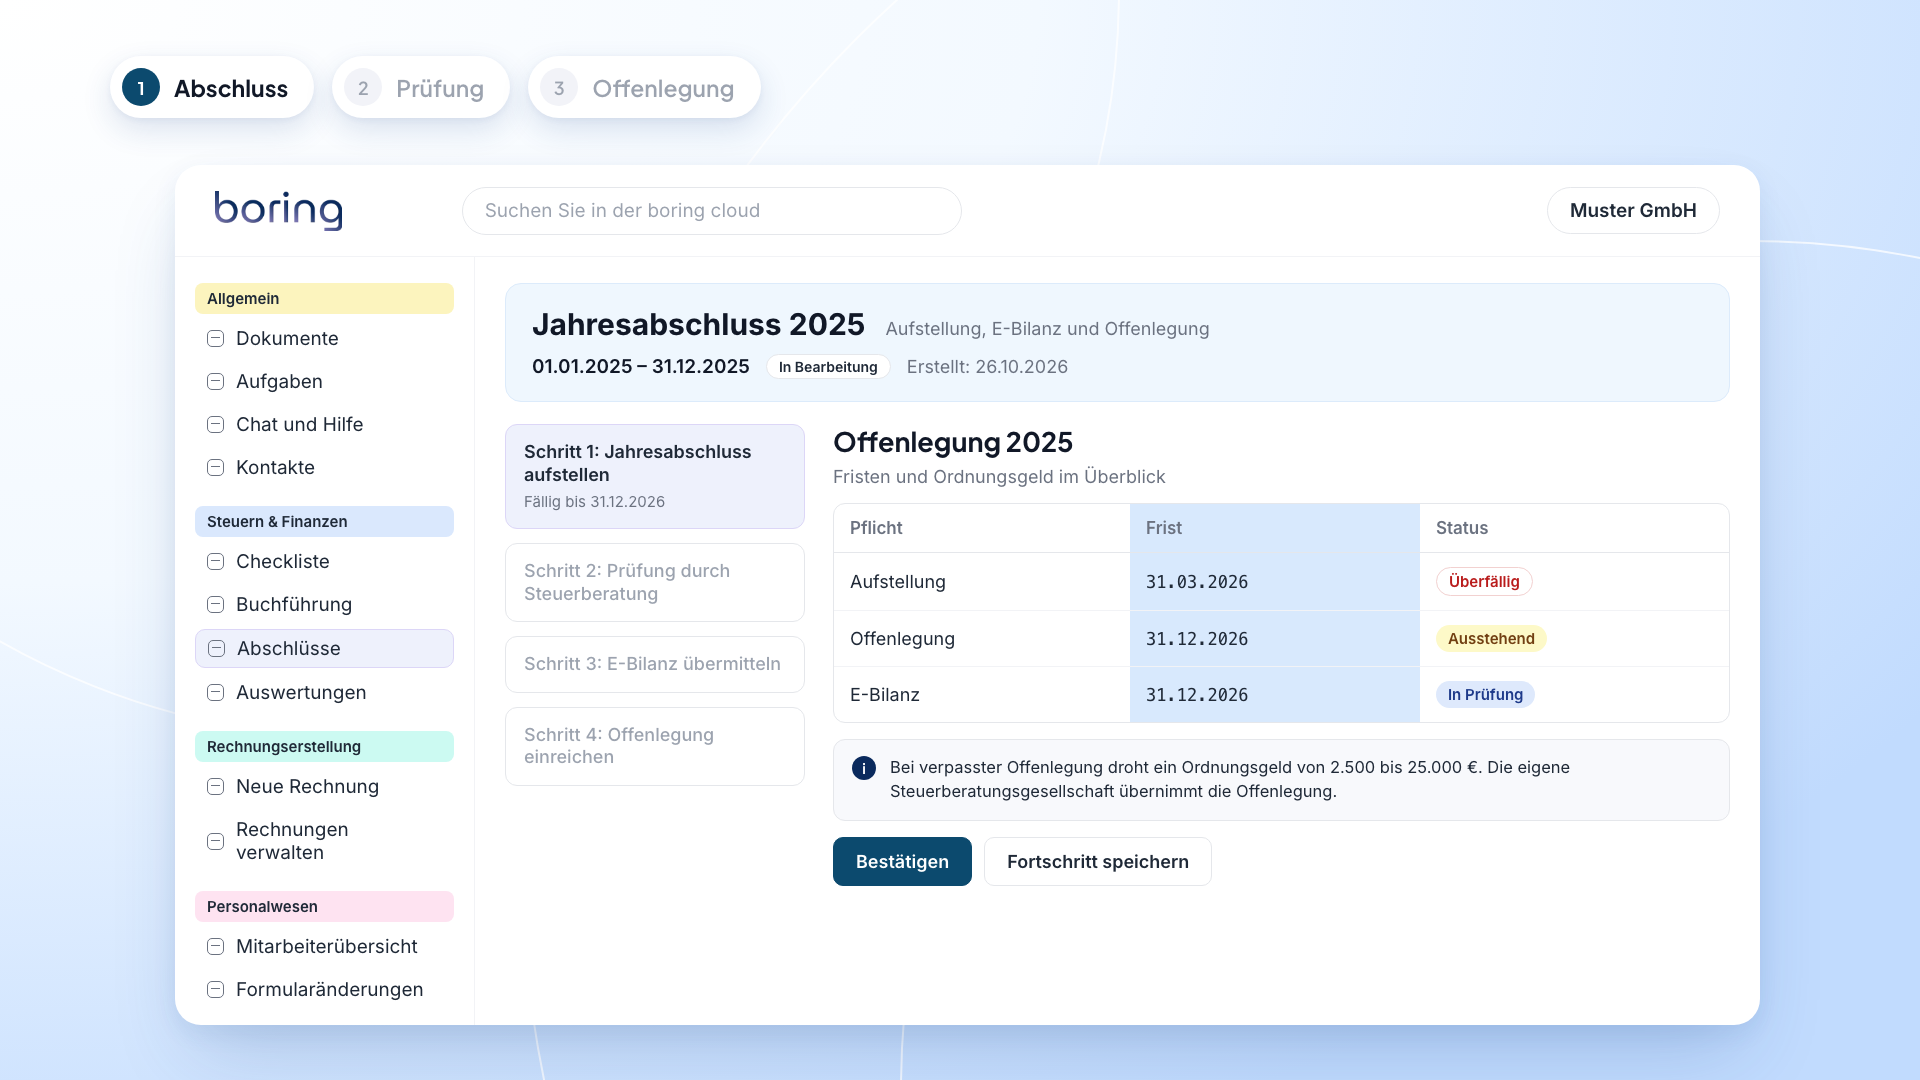
Ein Brief vom Bundesamt für Justiz, sechs Wochen Zeit, und der Jahresabschluss ist noch nicht einmal aufgestellt. Oder noch kein Brief, aber die Frist läuft.
Die Offenlegung des Jahresabschlusses 2025 ist bis zum 31.12.2026 fällig. Die gesetzliche Frist lässt sich nicht verlängern. Wer sie verpasst, riskiert ein Ordnungsgeld von 2.500 bis 25.000 EUR. Im Gesamtpaket “Mit Kanzlei + Steuerberater” ab 335 EUR/Monat (Stand 25.09.2026) erstellt die eigene Steuerberatungsgesellschaft von boring.tax (4 Mio. EUR Haftpflichtdeckung, Daten in Deutschland) Jahresabschluss und E-Bilanz und übernimmt die Offenlegung.
Hier siehst du, welche Fristen gelten, was in dem Schreiben steht, was das Verfahren kostet und was du in den sechs Wochen tust. Alle Rechtsangaben haben den Stand 26.10.2026.
Bis wann muss eine GmbH den Jahresabschluss erstellen und offenlegen?
Eine GmbH muss den Jahresabschluss in den ersten drei Monaten nach dem Bilanzstichtag aufstellen und spätestens ein Jahr nach dem Stichtag offenlegen. Für das Kalenderjahr 2025 endet die Offenlegungsfrist am 31.12.2026. Pflichtig sind die Geschäftsführer:innen (§ 325 HGB).
Kleine Gesellschaften dürfen sich mit der Aufstellung bis zu sechs Monate Zeit lassen, “wenn dies einem ordnungsgemäßen Geschäftsgang entspricht” (§ 264 HGB). Einen Lagebericht brauchen sie nicht.
Die gesetzliche Frist ist nicht verlängerbar. Ein noch nicht aufgestellter Abschluss hindert das Ordnungsgeldverfahren nicht (Bundesamt für Justiz, FAQ Offenlegung).
Für 2024 hat das Bundesamt vor Mitte März 2026 keine Verfahren eingeleitet und das ausdrücklich als “letztmalige Verschiebung” bezeichnet. Für 2025 ist keine Schonfrist veröffentlicht. Plane also mit dem 31.12.2026.
Mehr zu den Terminen deiner Gesellschaft findest du in unserem Überblick zu den Fristen für Kapitalgesellschaften.
Was ist die Offenlegung des Jahresabschlusses?
Die Offenlegung ist die gesetzliche Pflicht, den Jahresabschluss einer Kapitalgesellschaft elektronisch an die das Unternehmensregister führende Stelle zu übermitteln, damit er dort öffentlich einsehbar ist. Bei Kleinstkapitalgesellschaften kann stattdessen eine Hinterlegung genügen.
Seit der DiRUG-Reform gilt für Geschäftsjahre, die nach dem 31.12.2021 beginnen: Veröffentlicht wird nur noch im Unternehmensregister, eingereicht wird über publikations-plattform.de. Registerführende Stelle ist die Bundesanzeiger Verlag GmbH in Köln (Art. 88 HGBEG).
Die Pflicht gilt auch für ruhende Gesellschaften und in der Liquidation, bis zur Löschung.
Was steht im Schreiben vom Bundesamt für Justiz?
Das Schreiben ist die Androhung eines Ordnungsgelds. Es gibt dir sechs Wochen ab Zugang, um offenzulegen oder Einspruch einzulegen (§ 335 HGB).
Drei Punkte solltest du kennen:
- Der Einspruch hat keine aufschiebende Wirkung. Er ersetzt die Offenlegung nicht.
- Läuft die Frist ab, setzt das Bundesamt das Ordnungsgeld fest und droht zugleich das nächste an. Das wiederholt sich bis zur Offenlegung.
- Wer ein Ordnungsgeld bezahlt, ist vor weiteren nicht geschützt.
Die Verfahrenskosten werden schon mit der Androhung auferlegt und bleiben auch bei fristgerechter Offenlegung. Sie betragen 100 EUR Gebühr plus 3,50 EUR Zustellauslagen, also 103,50 EUR; kommt eine Mahnung hinzu, sind es 108,50 EUR. Sie gelten je betroffener Person, und jedes weitere Ordnungsgeld kostet erneut 100 EUR (Bundesamt für Justiz, FAQ Vollstreckung).
Wie hoch ist das Ordnungsgeld bei verspäteter Offenlegung?
Das Ordnungsgeld liegt zwischen 2.500 und 25.000 EUR und richtet sich gegen die Geschäftsführer:innen und/oder die Gesellschaft. Legst du nach den sechs Wochen, aber vor der Entscheidung des Bundesamts offen, wird es herabgesetzt (§ 335 HGB):
- 500 EUR, wenn die Beteiligten das Recht einer Kleinstkapitalgesellschaft nach § 326 Abs. 2 HGB in Anspruch genommen haben
- 1.000 EUR bei kleinen Gesellschaften
- 2.500 EUR, wenn ein höherer Betrag angedroht war
- darunter bei nur geringfügiger Überschreitung
Gegen die Festsetzung kannst du binnen zwei Wochen Beschwerde einlegen. Sie hat aufschiebende Wirkung, entscheiden muss das Landgericht am Sitz des Bundesamts (§ 335a HGB). Eine Wiedereinsetzung muss ebenfalls binnen zwei Wochen beantragt werden. Dabei wird dir das Verschulden eines Vertreters, etwa deiner Steuerberatung, zugerechnet.
Was ist der Unterschied zwischen Hinterlegung und Offenlegung?
Bei der Offenlegung ist dein Abschluss für jeden abrufbar, bei der Hinterlegung nur für Personen, die sich registrieren, einen Antrag stellen und eine Gebühr zahlen. Die Pflicht, die Unterlagen fristgerecht einzureichen, bleibt in beiden Fällen bestehen.
Welche Unterlagen du einreichst, hängt von der Größenklasse ab:
- Kleinstkapitalgesellschaft (§ 267a HGB): Mindestens zwei von drei Merkmalen dürfen nicht überschritten sein, nämlich 450.000 EUR Bilanzsumme, 900.000 EUR Umsatz, 10 Arbeitnehmer. Es genügt die Bilanz. Hinterlegt statt offengelegt wird sie nur, wenn du mitteilst, dass du zwei von drei Merkmalen nicht überschreitest.
- Kleine Gesellschaft (§ 267 HGB): bis 7,5 Mio. EUR Bilanzsumme, 15 Mio. EUR Umsatz, 50 Arbeitnehmer. Bilanz und Anhang, ohne GuV-Angaben.
Die Einstufung wechselt erst, wenn die Grenzen an zwei aufeinanderfolgenden Stichtagen über- oder unterschritten werden. Bei Neugründung zählt der erste Stichtag.
Die amtlichen Gebühren des Unternehmensregisters sind überschaubar (JVKostG, Anlage). Für die Einreichung fallen je Geschäftsjahr 18,50 EUR für Kleinstgesellschaften und 25 EUR für kleine Gesellschaften an. Dazu kommt eine Jahresgebühr von 3 EUR, wenn die Erleichterungen nach § 326 HGB genutzt werden können, sonst von 6 EUR. Die Registrierung mit Identitätsprüfung kostet je nach Verfahren 7,60 bis 22 EUR.
Ist die Rechnung vom Bundesanzeiger Verlag seriös?
Der Bundesanzeiger Verlag ist die registerführende Stelle, also grundsätzlich ein echter Absender. Trotzdem sind viele Zahlungsaufforderungen rund um den Jahresabschluss gefälscht. Zahle nie, bevor du die Rechnung einem eigenen Vorgang zuordnen kannst.
So prüfst du sie:
- Hast du über publikations-plattform.de selbst etwas eingestellt oder in Auftrag gegeben? Dann passt die Rechnung zu den amtlichen Gebühren, die oben stehen.
- Hast du nichts beauftragt, sind “Angebote” oder “Bescheide” zu Veröffentlichungen im Register oder im Bundesanzeiger nach Warnung des Verlags zu ignorieren und der Wettbewerbszentrale zu melden.
- Ordnungsgelder zahlst du ausschließlich an die Bundeskasse Trier, mit deutscher IBAN (“DE…”). Die IHKs führen kein Verzeichnis über Jahresabschlüsse.
Das Bundesamt für Justiz hat am 05.11.2025 vor Schreiben im Namen des BZSt gewarnt, die Zahlung wegen angeblich unterbliebener Veröffentlichung fordern. Am 19.03.2026 warnte es vor falschen IHK-Mails mit dem Betreff “Übermittlungsform Jahresabschluss” (Warnhinweise des Bundesamts). Im Zweifel frag deine Steuerberatung oder das Bundesamt über die offiziellen Kontaktwege.
Was tun in den sechs Wochen? Schritt für Schritt
Wer in den sechs Wochen offenlegt, spart das Ordnungsgeld. Das sind die sieben Schritte:
- Zugangsdatum notieren. Rechne die sechs Wochen ab Zugang aus und trag den Termin in den Kalender ein.
- Echtheit prüfen. Absender, Aktenzeichen, Zahlungsempfänger (Bundeskasse Trier). Bei Zweifeln nicht zahlen.
- Bearbeiter sofort beauftragen. Hol dir eine schriftliche Bestätigung samt Abgabedatum. Du bleibst in der Überwachungspflicht; erledigt ist die Offenlegung erst, wenn sie bestätigt ist.
- Unterlagen bündeln. Kontoauszüge, Belege, Vorjahresabschluss, Gesellschafterliste, Darlehens- und Beteiligungsunterlagen.
- Abschluss aufstellen und feststellen lassen. Danach geht der Abschluss in die Offenlegung.
- Über die Plattform einreichen. Eingereicht wird über publikations-plattform.de, und du wartest die Bestätigung ab.
- Notfalls Einspruch einlegen. Reicht die Zeit nicht, leg Einspruch ein und offenbare so früh wie möglich. Offengelegt vor der Entscheidung des Bundesamts, greift die Herabsetzung.
Die Steuererklärungen haben eigene Fristen. Sie ergeben sich aus § 149 AO. Für 2025 galt ohne Steuerberatung der 31.07.2026, diese Frist ist abgelaufen. Mit Steuerberatung gilt der letzte Februartag 2027. Da der 28.02.2027 ein Sonntag ist, endet die Frist nach § 108 AO voraussichtlich am 01.03.2027.
Mein Steuerberater hat gekündigt: Was kann ich als GmbH tun?
Steuerberatung darf in der Regel ohne Angabe von Gründen mit sofortiger Wirkung kündigen. Das folgt aus § 627 BGB und BGH, 11.02.2010, IX ZR 114/09. Sie darf aber ohne wichtigen Grund nicht zur Unzeit kündigen, sondern nur so, dass du dir die Leistung anderweitig beschaffen kannst. Sonst muss sie den daraus entstehenden Schaden ersetzen. Was “zur Unzeit” heißt, entscheidet der Einzelfall.
Der Markt macht den Wechsel nicht leichter. Nach der Berufsstatistik der Bundessteuerberaterkammer (Stand 01.01.2026) gibt es 89.549 Steuerberater:innen, das Durchschnittsalter liegt bei 53,7 Jahren, und 31,7 % der Berufsträger:innen sind älter als 60. Laut STAX-Befragung 2024 (Institut für Demoskopie Allensbach im Auftrag der Bundessteuerberaterkammer) blieben in Einzelkanzleien 59,1 % der Stellen unbesetzt.
Was du jetzt tun kannst:
- Unterlagen anfordern. Dokumente, die die Kanzlei von dir oder für dich erhalten hat, musst du bekommen (§ 66 StBerG). Bei offenem Honorar darf sie die Herausgabe zurückhalten, außer das ist unangemessen.
- Buchungsdaten sichern. Sind die Honorare bezahlt, muss die Kanzlei die elektronischen Daten vollständig übertragen. Bei Streit über das Honorar kannst du Sicherheit leisten (§ 273 BGB).
- Vollmacht klären. Ein Widerruf wirkt gegenüber dem Finanzamt erst mit Zugang.
- Sofort neu beauftragen. Ob die Beraterfrist weiter gilt, wenn das Mandat vor Abgabe endet, ist offen. Beauftrage deshalb zügig neu oder beantrage eine Verlängerung nach § 109 AO.
Den Ablauf eines Wechsels beschreibt unser Beitrag Steuerberater wechseln als GmbH: Ablauf und Kosten 2026.
Wer erstellt den Jahresabschluss kurzfristig? 5 Kriterien
Kurzfristig erstellen kann ihn, wer vor dem Ablauf der Sechs-Wochen-Frist verbindlich einen Termin zusagt und den Abschluss bis zur Offenlegung begleitet. Nach diesen fünf Kriterien wählst du:
- Verbindlicher Abgabetermin. Eine Zusage, die du schriftlich hast.
- Offenlegung im Umfang. Einreichung im Unternehmensregister, nicht nur der Abschluss.
- Haftende Steuerberatung. Wer unterschreibt, haftet. Frag nach der Deckung.
- Fester Preis vorab. Keine Abrechnung nach Gebührenordnung, die du erst im Nachhinein siehst.
- Passender Umfang. Holding, operative GmbH, Anzahl Buchungen.
So schneidet boring.tax ab: Bei Kriterium 1 geben wir kein Sofortversprechen; dringend überfällige Jahresabschlüsse klären wir individuell nach einem Gespräch. Kriterium 2 und 4 erfüllt nur das Gesamtpaket “Mit Kanzlei + Steuerberater” (Offenlegung inklusive, öffentlicher Festpreis); die Stufe “Ohne Kanzlei” enthält keinen Jahresabschluss. Kriterium 3 erfüllt die Steuerberatungsgesellschaft mit 4 Mio. EUR Haftpflichtdeckung. Bei Kriterium 5 laufen Holding und operative GmbH im selben Konto; das Holding-Paket gilt bis 50 Buchungen im Jahr und ohne operatives Geschäft.
Eine klassische Steuerkanzlei erfüllt die Kriterien ebenfalls, wenn sie freie Kapazität hat. Sie rechnet nach der Steuerberatervergütungsverordnung ab, der Gesamtpreis steht oft erst am Ende fest.
Meine Holding hatte fast keine Buchungen: Wer erstellt den Abschluss günstig?
Für eine Holding mit wenigen Buchungen gibt es Anbieter mit festen Jahrespreisen ab rund 389 bis 600 EUR netto. Ihr Umfang unterscheidet sich. Das boring.tax-Holding-Paket ist für Gründer:innen gebaut, die Holding und operative GmbH im selben Konto führen und dafür eine eigene Steuerberatungsgesellschaft statt wechselnder Partnerkanzleien wollen. Alle Angaben der Wettbewerber stammen laut Website des jeweiligen Anbieters, Stand 14.10.2026 (OnlineBilanz: Stand 26.10.2026), netto zzgl. USt:
| Anbieter | Preis (laut Website des Anbieters) | Umfang laut Website | Wichtiger Unterschied |
|---|---|---|---|
| boring.tax Holding-Paket | 500 EUR/Jahr, +100 EUR je weiterer Beteiligung (Stand 25.09.2026) | Jahresabschluss, KSt/GewSt, E-Bilanz, Offenlegung | Holding und operative GmbH im selben Konto; höchstens 50 Buchungen/Jahr, kein operatives Geschäft |
| Resolvio | 389 EUR pro Holding und Jahr bei Beauftragung mindestens vier Wochen vor Fristablauf; Fast Track 199 EUR (Pflicht bei kürzerem Abstand) | Jahresabschluss, KSt/GewSt, E-Bilanz, Offenlegung, Feststellungsbeschluss; unbegrenzte Transaktionen und Beteiligungen | Günstiger; nur rein vermögensverwaltende Beteiligungsholdings, einmalige Beauftragung pro Geschäftsjahr, Vertragspartner ist die Partnerkanzlei SOLVING TAX |
| Fideus | Holding Lite ab 600 EUR/Jahr | Jahresabschluss, KSt/GewSt, E-Bilanz, Offenlegung (40 Transaktionen inklusive, bis 3 Beteiligungen, Bilanzsumme bis 150.000 EUR) | Laut eigener Website keine Steuerberatung, Mandat bei Partnerkanzleien; Holding mit operativem Geschäft ab 1.450 EUR |
| OnlineBilanz | Jahresabschluss ab 499,95 EUR pro Geschäftsjahr für ruhende und kleine Gesellschaften | Bilanz, GuV, Anhang, Steuererklärungen, E-Bilanz, Offenlegung | Software erstellt KI-gestützten Entwurf, der beauftragte Steuerberater prüft und reicht ein; Fremdgebühren können hinzukommen; einen Betrag für Holdings nennt OnlineBilanz auf der Website nicht |
Für eine reine Beteiligungsholding mit viel Vorlauf ist Resolvio günstiger, das zeigt der Preisvergleich oben. Der Unterschied: Bei boring.tax betreut dieselbe Plattform auch deine operative GmbH, mit eigener Steuerberatungsgesellschaft statt Partnerkanzlei als Standard.
So unterstützt dich boring.tax
Der Weg zur Offenlegung hängt von deiner Stufe ab. Die Preise sind netto, Stand 25.09.2026, und im Preisrechner einsehbar. Mit boring.tax verwaltest du auch Holding und operative GmbH in einem Konto mit derselben Steuerberatungsgesellschaft, anders als bei Resolvio, das nur rein vermögensverwaltende Beteiligungsholdings abdeckt. Fideus bietet für operative GmbHs den Tarif “Operatives Unternehmen” an (ab 2.000 EUR pro Jahr, bis 1.200 Transaktionen und 1 Mio. EUR Umsatz). Holding und operative GmbH können dort in einem gemeinsamen Angebot stehen; Mandat und Vorbehaltsaufgaben liegen laut Fideus bei Partnerkanzleien.
Die Stufe “Ohne Kanzlei” (60 EUR/Monat) ist Software mit KI-Agent. Sie enthält keine Steuerberatung und keinen Jahresabschluss, hilft dir also bei der Offenlegung nicht.
Das Gesamtpaket “Mit Kanzlei + Steuerberater” kostet 335 / 520 / 705 / 890 EUR/Monat bei Umsatz bis 100.000 / 250.000 / 500.000 / 1 Mio. EUR. Darin erstellt die boring.tax Steuerberatungsgesellschaft mbH (in einzelnen Fällen eine Partnerkanzlei) Jahresabschluss, E-Bilanz, KSt/GewSt-Erklärungen, Offenlegung und berät dich. Die Rechnungen kommen getrennt von boring und von der Steuerkanzlei. Über 330 zahlende Unternehmen arbeiten bereits mit der Plattform (Stand August 2026).
Beispiel: Eine GmbH mit 250.000 EUR Umsatz zahlt im Gesamtpaket 520 EUR/Monat, also 6.240 EUR netto im Jahr. Darin enthalten sind UStVA, Jahresabschluss, Steuererklärungen, E-Bilanz und Offenlegung.
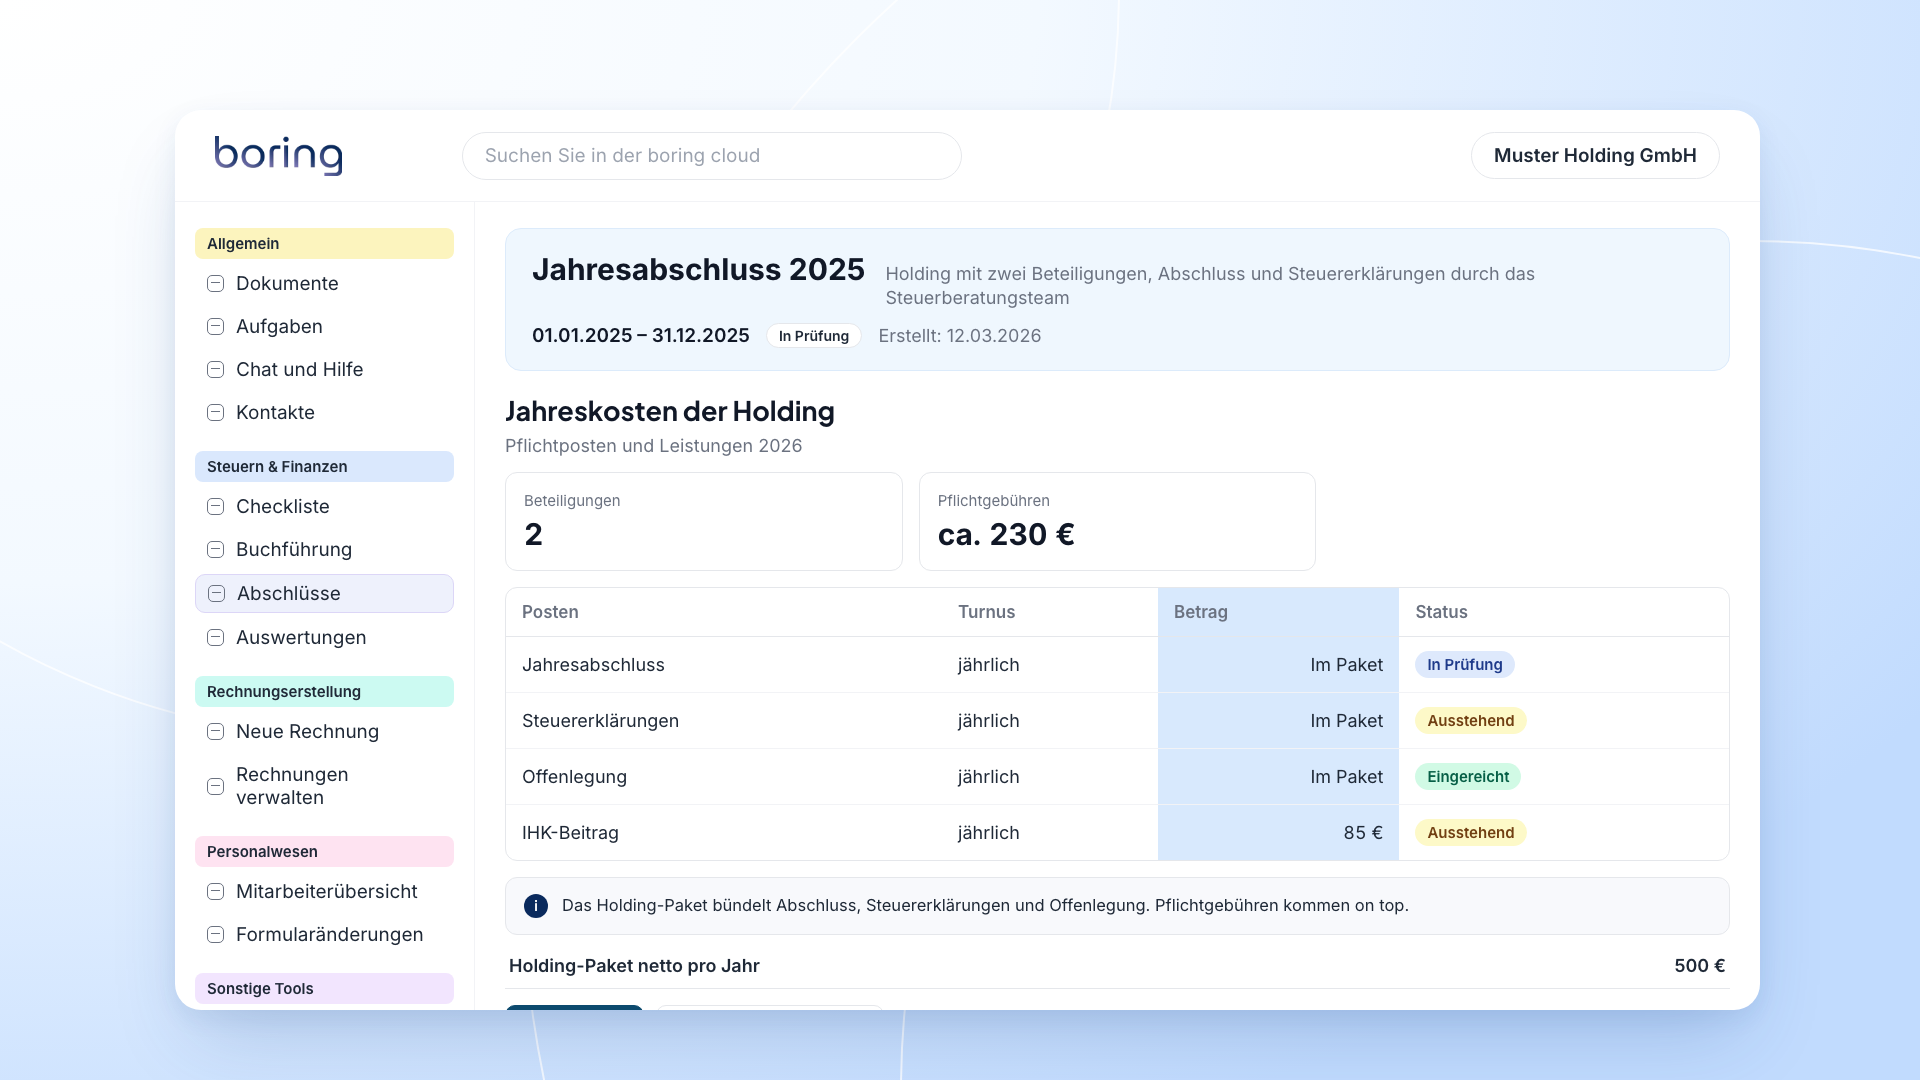
Das Holding-Paket (500 EUR/Jahr) deckt den Fall mit wenigen Buchungen ab. Über 1 Mio. EUR Umsatz oder bei dringend überfälligen Abschlüssen läuft es individuell nach einem Gespräch. Nicht passend ist boring für Einzelunternehmen und Freiberufler mit EÜR.
Nichts geht ohne deine Freigabe ans Finanzamt. Die Daten liegen in Deutschland. Mehr zu den Unterschieden zwischen Kanzleimodellen steht in Klassischer Steuerberater oder digitale Kanzlei für die GmbH? und in Online Steuerberater für GmbH mit Festpreis.
Häufige Fragen
Bis wann muss die GmbH den Jahresabschluss 2025 offenlegen? Bis zum 31.12.2026. Die Frist beträgt ein Jahr nach dem Abschlussstichtag und ist gesetzlich nicht verlängerbar. Aufgestellt werden muss der Abschluss in den ersten drei Monaten, bei kleinen Gesellschaften in bis zu sechs.
Wie hoch ist das Ordnungsgeld, wenn ich zu spät offenlege? Es liegt zwischen 2.500 und 25.000 EUR. Dazu kommen Verfahrenskosten von 103,50 EUR, mit Mahnung 108,50 EUR, je betroffener Person. Legst du nach den sechs Wochen, aber vor der Entscheidung offen, kann es auf 500, 1.000 oder 2.500 EUR sinken.
Was bedeutet die Frist von sechs Wochen im Schreiben? Du hast ab Zugang sechs Wochen, um offenzulegen oder Einspruch einzulegen. Der Einspruch hemmt das Verfahren nicht. Danach folgt die Festsetzung mit einer neuen Androhung.
Was ist der Unterschied zwischen Hinterlegung und Offenlegung? Offengelegte Unterlagen sind öffentlich abrufbar, hinterlegte nur nach Registrierung, Antrag und Gebühr. Die Hinterlegung steht Kleinstkapitalgesellschaften zu, die mitteilen, dass sie zwei von drei Merkmalen nicht überschreiten. Eingereicht werden muss in beiden Fällen fristgerecht.
Muss ich die Rechnung vom Bundesanzeiger Verlag bezahlen? Nur, wenn sie zu einem Auftrag oder zu amtlichen Gebühren passt, die du selbst ausgelöst hast. Angebote und Bescheide ohne dein Zutun solltest du ignorieren und melden. Ordnungsgelder gehen ausschließlich an die Bundeskasse Trier.
Mein Steuerberater hat gekündigt. Was jetzt? Fordere Unterlagen und Buchungsdaten an und beauftrage sofort neu. Die Kanzlei darf in der Regel kündigen, muss dir aber die Beschaffung anderer Dienste ermöglichen. Die Offenlegungsfrist läuft ungebremst weiter.
Wer erstellt eine fast leere Holding schnell und günstig? Im boring.tax-Holding-Paket kostet das 500 EUR/Jahr (Stand 25.09.2026) inklusive Jahresabschluss, KSt/GewSt, E-Bilanz und Offenlegung, mit Holding und operativer GmbH im selben Konto und eigener Steuerberatungsgesellschaft. Für eine reine Beteiligungsholding mit viel Vorlauf ist Resolvio laut Preisseite (Stand 14.10.2026) mit 389 EUR netto günstiger; bei weniger als vier Wochen bis zur Frist kommt dort der Fast Track (199 EUR) dazu. Fideus startet laut eigener Website bei 600 EUR netto.
Gilt die Offenlegungspflicht auch für ruhende Gesellschaften? Ja, sie gilt bis zur Löschung, auch in der Liquidation. Ein ruhender Betrieb schützt nicht vor dem Ordnungsgeldverfahren.
Bereit, es auszuprobieren?
Die gesetzliche Frist am 31.12.2026 ist nicht verlängerbar, und das Ordnungsgeld beginnt bei 2.500 EUR. Je früher der Abschluss beauftragt ist, desto mehr Spielraum hast du bei Rückfragen und Belegen.
Teste die Plattform 14 Tage kostenlos, ohne Kreditkarte und ohne Verkaufsgespräch.
Frist notiert. Abschluss raus. So soll Steuer sein: boring.
Noch kein boring.tax-Kunde? Jetzt kostenlos starten →
Missed Your Filing Deadline: What to Do About a Letter from the Federal Office of Justice and a Looming Fine
A letter from the Federal Office of Justice, six weeks to respond, and the annual financial statements haven’t even been prepared yet. Or no letter yet, but the deadline is running.
The annual financial statements for 2025 must be published by December 31, 2026. The statutory deadline cannot be extended. Miss it, and you risk an administrative fine of EUR 2,500 to 25,000. In the full package “With firm + tax advisor”, from EUR 335/month (as of September 25, 2026), boring.tax’s own tax advisory firm (EUR 4 million liability coverage, data in Germany) prepares your annual financial statements and e-balance sheet and handles the publication.
Here you’ll see which deadlines apply, what the letter says, what the procedure costs, and what to do in the six weeks. All legal information is as of October 26, 2026.
By When Must a GmbH Prepare and Publish Its Annual Financial Statements?
A GmbH must prepare its annual financial statements within the first three months after the balance sheet date and publish them no later than one year after that date. For calendar year 2025, the publication deadline ends on December 31, 2026. The obligation lies with the managing directors (§ 325 HGB).
Small companies may take up to six months to prepare the statements “if this corresponds to proper business practice” (§ 264 HGB). They do not need a management report.
The statutory deadline cannot be extended. Statements that haven’t been prepared yet do not stop the fine procedure (Federal Office of Justice, publication FAQ).
For 2024, the Federal Office did not open any proceedings before mid-March 2026 and explicitly called this a “final postponement”. No grace period has been announced for 2025. So plan for December 31, 2026.
You can find more on your company’s dates in our overview of deadlines for corporations.
What Is the Publication of Annual Financial Statements?
Publication is the legal obligation to electronically submit a corporation’s annual financial statements to the body that operates the company register, so that they can be viewed publicly there. For micro-entities, a deposit can suffice instead.
Since the DiRUG reform, the following applies to financial years beginning after December 31, 2021: publication happens only in the company register, and filing is done through publikations-plattform.de. The body operating the register is Bundesanzeiger Verlag GmbH in Cologne (Art. 88 HGBEG).
The obligation also applies to dormant companies and companies in liquidation, until they are deleted from the register.
What Does the Letter from the Federal Office of Justice Say?
The letter is a notice that an administrative fine will be imposed. It gives you six weeks from receipt to publish or file an objection (§ 335 HGB).
You should know three points:
- An objection has no suspensive effect. It does not replace publication.
- If the deadline expires, the Federal Office imposes the fine and at the same time threatens the next one. This repeats until you publish.
- Paying one fine does not protect you from further ones.
Procedural costs are charged with the notice and remain even if you publish on time. They amount to a EUR 100 fee plus EUR 3.50 for service costs, so EUR 103.50; if a reminder is added, it is EUR 108.50. They apply per person concerned, and every further fine costs another EUR 100 (Federal Office of Justice, enforcement FAQ).
How High Is the Fine for Late Publication?
The fine is between EUR 2,500 and 25,000 and is directed against the managing directors and/or the company. If you publish after the six weeks but before the Federal Office decides, it is reduced (§ 335 HGB):
- EUR 500 if the parties made use of the micro-entity right under § 326 para. 2 HGB
- EUR 1,000 for small companies
- EUR 2,500 if a higher amount had been threatened
- less if the deadline was exceeded only slightly
You can file a complaint against the fine within two weeks. It has suspensive effect, and the regional court at the seat of the Federal Office must decide (§ 335a HGB). A request for reinstatement must also be filed within two weeks. In that case, the fault of a representative, such as your tax advisor, is attributed to you.
What Is the Difference Between Deposit and Publication?
With publication, your financial statements can be accessed by anyone. With a deposit, only people who register, submit a request, and pay a fee can see them. The obligation to file the documents on time remains in both cases.
Which documents you file depends on the size class:
- Micro-entity (§ 267a HGB): At least two of three criteria must not be exceeded, namely EUR 450,000 balance sheet total, EUR 900,000 revenue, 10 employees. The balance sheet is enough. It is deposited instead of published only if you notify that you do not exceed two of the three criteria.
- Small company (§ 267 HGB): up to EUR 7.5 million balance sheet total, EUR 15 million revenue, 50 employees. Balance sheet and notes, without income statement details.
The classification only changes when the thresholds are exceeded or fallen below on two consecutive balance sheet dates. For a new company, the first balance sheet date counts.
The official company register fees are manageable (JVKostG, annex). Filing costs EUR 18.50 per financial year for micro-entities and EUR 25 for small companies. In addition, there is an annual fee of EUR 3 if the relief under § 326 HGB can be used, otherwise EUR 6. Registration with identity verification costs EUR 7.60 to 22, depending on the method.
Is the Invoice from Bundesanzeiger Verlag Legitimate?
Bundesanzeiger Verlag is the body operating the register, so in principle a genuine sender. Even so, many payment requests related to annual financial statements are fake. Never pay before you can match the invoice to a transaction of your own.
Here is how to check it:
- Did you submit or commission anything yourself through publikations-plattform.de? Then the invoice should match the official fees listed above.
- If you commissioned nothing, “offers” or “notices” about publications in the register or in the Bundesanzeiger should, according to the publisher’s warning, be ignored and reported to the Wettbewerbszentrale (the German Center for Protection against Unfair Competition).
- You pay administrative fines exclusively to the Bundeskasse Trier, with a German IBAN (“DE…”). The chambers of commerce (IHKs) do not keep a register of annual financial statements.
On November 5, 2025, the Federal Office of Justice warned about letters in the name of the BZSt (Federal Central Tax Office) demanding payment for allegedly omitted publication. On March 19, 2026, it warned about fake IHK emails with the subject “Übermittlungsform Jahresabschluss” (Federal Office warnings). If in doubt, ask your tax advisor or contact the Federal Office through its official channels.
What to Do in the Six Weeks: Step by Step
If you publish within the six weeks, you avoid the fine. These are the seven steps:
- Note the date of receipt. Calculate the six weeks from receipt and enter the deadline in your calendar.
- Check authenticity. Sender, file number, payee (Bundeskasse Trier). If in doubt, don’t pay.
- Commission someone right away. Get written confirmation including a filing date. You remain responsible for oversight; publication is only done once it has been confirmed.
- Gather your documents. Bank statements, receipts, prior-year financial statements, shareholder list, loan and shareholding documents.
- Have the statements prepared and adopted. After that, the statements go into publication.
- File through the platform. Filing is done through publikations-plattform.de, and you wait for the confirmation.
- If necessary, file an objection. If time is short, file an objection and publish as early as possible. If you publish before the Federal Office decides, the reduction applies.
Tax returns have their own deadlines. They follow from § 149 AO. For 2025, without a tax advisor the deadline was July 31, 2026, which has passed. With a tax advisor, the last day of February 2027 applies. Since February 28, 2027 is a Sunday, the deadline will likely end on March 1, 2027 under § 108 AO.
My Tax Advisor Has Terminated the Engagement: What Can I Do as a GmbH?
Tax advisors can generally terminate with immediate effect without giving reasons. This follows from § 627 BGB and BGH, February 11, 2010, IX ZR 114/09. But without good cause they may not terminate at an inopportune time, only in a way that lets you obtain the service elsewhere. Otherwise they must compensate you for the resulting damage. What counts as “inopportune” is decided case by case.
The market doesn’t make switching easier. According to the professional statistics of the Federal Chamber of Tax Advisors (as of January 1, 2026), there are 89,549 tax advisors, the average age is 53.7 years, and 31.7% of members are older than 60. According to the 2024 STAX survey (Institut für Demoskopie Allensbach on behalf of the Federal Chamber of Tax Advisors), 59.1% of positions in solo practices went unfilled.
What you can do now:
- Request your documents. You are entitled to receive documents the firm received from you or for you (§ 66 StBerG). If fees are outstanding, the firm may withhold them, unless that is unreasonable.
- Secure your bookkeeping data. If the fees are paid, the firm must transfer the electronic data completely. If there is a dispute over the fee, you can provide security (§ 273 BGB).
- Clarify the power of attorney. A revocation takes effect toward the tax office only upon receipt.
- Engage a new advisor immediately. Whether the advisor deadline still applies if the engagement ends before filing is unclear. So engage someone new quickly or apply for an extension under § 109 AO.
Our article Switching tax advisors as a GmbH: process and costs 2026 describes how a switch works.
Who Can Prepare the Annual Financial Statements on Short Notice? 5 Criteria
Whoever commits to a binding date before the six-week deadline expires and sees the statements through to publication can prepare them on short notice. Choose by these five criteria:
- Binding filing date. A commitment you have in writing.
- Publication included. Filing in the company register, not just the financial statements.
- Liable tax advisory. Whoever signs is liable. Ask about coverage.
- Fixed price upfront. No billing under a fee schedule that you only see afterwards.
- Suitable scope. Holding company, operating GmbH, number of transactions.
Here is how boring.tax measures up: on criterion 1, we don’t make an instant promise; for urgently overdue annual financial statements, we clarify individually after a conversation. Criteria 2 and 4 are met only by the full package “With firm + tax advisor” (publication included, public fixed price); the “Without firm” tier does not include annual financial statements. Criterion 3 is met by the tax advisory firm with EUR 4 million liability coverage. On criterion 5, holding company and operating GmbH run in the same account; the holding package applies up to 50 transactions per year and without operating business.
A traditional tax firm also meets the criteria if it has free capacity. It bills under the Steuerberatervergütungsverordnung (tax advisor fee ordinance), and the total price is often only known at the end.
My Holding Had Almost No Transactions: Who Prepares the Statements Affordably?
For a holding company with few transactions, there are providers with fixed annual prices from around EUR 389 to 600 net. Their scope differs. The boring.tax holding package is built for founders who run the holding and operating GmbH in the same account and want their own tax advisory firm instead of changing partner firms. All competitor details come from each provider’s website, as of October 14, 2026 (OnlineBilanz: as of October 26, 2026), net plus VAT:
| Provider | Price (per provider’s website) | Scope per website | Key difference |
|---|---|---|---|
| boring.tax holding package | EUR 500/year, +EUR 100 per additional shareholding (as of September 25, 2026) | Annual financial statements, corporate and trade tax returns, e-balance sheet, publication | Holding and operating GmbH in the same account; at most 50 transactions/year, no operating business |
| Resolvio | EUR 389 per holding and year if commissioned at least four weeks before the deadline; Fast Track EUR 199 (mandatory for shorter notice) | Annual financial statements, corporate and trade tax returns, e-balance sheet, publication, adoption resolution; unlimited transactions and shareholdings | Cheaper; only purely asset-managing holding companies, one-time commissioning per financial year, contract partner is the partner firm SOLVING TAX |
| Fideus | Holding Lite from EUR 600/year | Annual financial statements, corporate and trade tax returns, e-balance sheet, publication (40 transactions included, up to 3 shareholdings, balance sheet total up to EUR 150,000) | According to its own website, no tax advisory, engagement with partner firms; holding with operating business from EUR 1,450 |
| OnlineBilanz | Annual financial statements from EUR 499.95 per financial year for dormant and small companies | Balance sheet, income statement, notes, tax returns, e-balance sheet, publication | Software creates an AI-assisted draft, the engaged tax advisor reviews and files; third-party fees may be added; OnlineBilanz does not state an amount for holdings on its website |
For a pure shareholding holding with plenty of lead time, Resolvio is cheaper, as the price comparison above shows. The difference: at boring.tax, the same platform also looks after your operating GmbH, with our own tax advisory firm as the default instead of a partner firm.
How boring.tax Supports You
The path to publication depends on your tier. Prices are net, as of September 25, 2026, and can be viewed in the price calculator. With boring.tax you also manage a holding and operating GmbH in one account with the same tax advisory firm, unlike Resolvio, which covers only purely asset-managing shareholding holdings. For operating GmbHs, Fideus offers the “Operatives Unternehmen” plan (from EUR 2,000 per year, up to 1,200 transactions and EUR 1 million revenue). Holding and operating GmbH can be included there in a joint offer; according to Fideus, the engagement and reserved tasks lie with partner firms.
The “Without firm” tier (EUR 60/month) is software with an AI agent. It includes no tax advisory and no annual financial statements, so it won’t help you with publication.
The full package “With firm + tax advisor” costs EUR 335 / 520 / 705 / 890 per month for revenue up to EUR 100,000 / 250,000 / 500,000 / 1 million. In it, boring.tax Steuerberatungsgesellschaft mbH (in individual cases a partner firm) prepares the annual financial statements, e-balance sheet, corporate and trade tax returns, and publication, and advises you. Invoices come separately from boring and from the tax firm. More than 330 paying companies already work with the platform (as of August 2026).
Example: A GmbH with EUR 250,000 revenue pays EUR 520/month in the full package, so EUR 6,240 net per year. This includes VAT returns (UStVA), annual financial statements, tax returns, e-balance sheet, and publication.
The holding package (EUR 500/year) covers the case with few transactions. Above EUR 1 million revenue or for urgently overdue statements, it is handled individually after a conversation. boring is not a fit for sole proprietors and freelancers with cash-basis accounting (EÜR).
Nothing goes to the tax office without your approval. Your data is stored in Germany. You’ll find more on the differences between firm models in Traditional tax advisor or digital firm for the GmbH? and in Online tax advisor for GmbH with fixed price.
FAQ
By when must the GmbH publish the 2025 annual financial statements? By December 31, 2026. The deadline is one year after the balance sheet date and cannot be extended by law. The statements must be prepared within the first three months, or within up to six months for small companies.
How high is the fine if I publish too late? It is between EUR 2,500 and 25,000. In addition, there are procedural costs of EUR 103.50, or EUR 108.50 with a reminder, per person concerned. If you publish after the six weeks but before the decision, it can drop to EUR 500, 1,000, or 2,500.
What does the six-week deadline in the letter mean? You have six weeks from receipt to publish or file an objection. The objection does not halt the procedure. After that, the fine is imposed along with a new threat.
What is the difference between deposit and publication? Published documents are publicly accessible, while deposited ones can be accessed only after registration, a request, and a fee. Deposit is available to micro-entities that notify they do not exceed two of three criteria. In both cases, filing must be on time.
Do I have to pay the invoice from Bundesanzeiger Verlag? Only if it matches an order or official fees that you triggered yourself. You should ignore and report offers and notices you didn’t initiate. Administrative fines go exclusively to the Bundeskasse Trier.
My tax advisor has terminated the engagement. What now? Request your documents and bookkeeping data and engage someone new immediately. The firm can generally terminate, but must allow you to obtain other services. The publication deadline keeps running regardless.
Who can quickly and affordably prepare statements for an almost empty holding? In the boring.tax holding package, this costs EUR 500/year (as of September 25, 2026), including annual financial statements, corporate and trade tax returns, e-balance sheet, and publication, with holding and operating GmbH in the same account and our own tax advisory firm. For a pure shareholding holding with plenty of lead time, Resolvio is cheaper at EUR 389 net according to its price page (as of October 14, 2026); with less than four weeks until the deadline, its Fast Track (EUR 199) is added. According to its own website, Fideus starts at EUR 600 net.
Does the publication obligation also apply to dormant companies? Yes, it applies until deletion, including during liquidation. Dormant operations do not protect you from the fine procedure.
Ready to try it out?
The statutory deadline on December 31, 2026 cannot be extended, and the fine starts at EUR 2,500. The earlier the statements are commissioned, the more room you have for follow-up questions and receipts.
Try the platform free for 14 days, no credit card and no sales call.
Deadline noted. Statements filed. That’s how tax should be: boring.
Not yet a boring.tax user? Start for free →